
Trouver une assurance moto au meilleur prix sans sacrifier les garanties essentielles est une préoccupation partagée par de nombreux motards. Entre la diversité des contrats disponibles, la complexité des options et les écarts de tarifs parfois considérables entre assureurs, il peut être difficile de s’y retrouver. Pourtant, en s’appuyant sur les retours de la communauté et en adoptant quelques réflexes simples, il est tout à fait possible de faire baisser significativement sa prime annuelle.
En bref
- Il est crucial d’adapter ses garanties à l’usage réel de sa moto, en évitant les options inutiles pour ne pas payer de cotisations superflues.
- La valeur marchande du véhicule doit guider le choix de la couverture pour éviter de surassurer une moto ancienne ou de faible valeur.
- L’utilisation de comparateurs en ligne et la multiplication des devis sont essentielles pour identifier le meilleur rapport qualité-prix parmi les assureurs.
- La qualité de la gestion des sinistres et le montant des franchises doivent être évalués, en plus du tarif, pour garantir une protection efficace en cas d’accident.
- Des dispositifs comme la clause d’hivernage, le stationnement sécurisé et l’usage d’antivols homologués permettent de réduire significativement le montant des primes.
- Le suivi du bonus-malus et le regroupement de plusieurs contrats chez un même assureur constituent des leviers efficaces pour obtenir des réductions tarifaires à long terme.
S’appuyer sur la communauté pour ajuster ses garanties
Identifier les options inutiles selon les profils de pilote
L’un des premiers leviers pour payer moins cher son assurance moto consiste à analyser les garanties souscrites au regard de l’usage réel du véhicule. Les forums de motards et les groupes d’entraide en ligne regorgent de témoignages de conducteurs ayant découvert qu’ils cotisaient pour des options dont ils n’avaient jamais eu besoin. Un pilote qui utilise peu son deux-roues, par exemple uniquement les week-ends, n’a pas forcément intérêt à souscrire des formules aussi étendues qu’un conducteur quotidien. La garantie conducteur, la protection des équipements ou encore l’assistance 0 km sont des options précieuses, mais leur pertinence dépend entièrement du profil de chaque assuré.
Il est également utile de distinguer ce qui relève de la responsabilité civile obligatoire de ce qui constitue des extensions facultatives. Discuter avec d’autres motards permet souvent de prendre conscience qu’une formule intermédiaire, ni trop légère ni trop chargée, correspond mieux à la réalité du terrain qu’un contrat vendu par défaut.
Sélectionner la couverture adaptée à l’usage réel du véhicule
La valeur de la moto joue un rôle central dans le choix du niveau de couverture. Une moto ancienne ou de faible valeur marchande n’a pas besoin d’une assurance tous risques, qui implique une prime plus élevée. À l’inverse, un deux-roues récent et coûteux mérite une protection plus complète, incluant la garantie dommages accidentels et la couverture contre le vol et l’incendie. Les échanges au sein de la communauté motarde permettent de mieux calibrer ce curseur : les retours d’expérience montrent que choisir la couverture en fonction de la valeur réelle du véhicule peut générer des économies substantielles chaque année, sans fragiliser la protection essentielle.
Comparer les offres d’assurance en ligne grâce aux retours d’usagers
Repérer le meilleur rapport qualité prix selon les contrats
Le recours à un comparateur assurance en ligne est aujourd’hui incontournable. Les devis assurance deux roues peuvent varier du simple au triple pour un profil identique selon les assureurs consultés, qu’il s’agisse de compagnies traditionnelles, de mutuelles ou de spécialistes en ligne. Obtenir plusieurs devis — idéalement au moins cinq — avant de signer un contrat est une habitude que de nombreux motards expérimentés recommandent vivement. La souscription assurance en ligne présente aussi l’avantage de la rapidité : certains processus permettent d’obtenir un devis et une attestation en quelques minutes seulement, entièrement de manière digitale.
Un autre levier souvent mentionné par les usagers est le paiement annuel de la prime plutôt que mensuel. Cette approche, bien que moins flexible, permet dans certains cas d’éviter des frais de fractionnement et de réduire le coût total du contrat.
Évaluer la gestion des sinistres par chaque assureur
Le tarif assurance moto ne doit jamais être le seul critère de sélection. La qualité de la gestion sinistre est un indicateur tout aussi important, que les comparatifs en ligne et les avis d’usagers permettent d’évaluer. Un assureur moins cher mais peu réactif en cas d’accident peut s’avérer bien plus coûteux à terme. Il convient donc de vérifier les modalités de déclaration de sinistre, les délais de traitement et la clarté des conditions de la franchise assurance avant de s’engager. La franchise représente la part qui reste à la charge de l’assuré en cas de sinistre : l’augmenter volontairement est une stratégie connue pour faire baisser la prime, à condition d’être en mesure d’absorber ce reste à charge si nécessaire. Augmenter la franchise peut ainsi réduire la prime de façon notable selon le contrat choisi.
Appliquer les astuces de motards pour faire baisser la prime d’assurance
Optimiser l’hivernage et le stationnement du deux-roues
La clause hivernage est l’une des astuces les moins connues mais parmi les plus efficaces pour réduire le coût annuel de son assurance. Elle permet de suspendre temporairement certaines garanties pendant les mois où la moto n’est pas utilisée, ce qui peut représenter une économie de 15 à 30 % sur la prime annuelle. Certaines conditions s’appliquent, notamment une période minimale consécutive sans utilisation du véhicule et une notification préalable auprès de l’assureur.
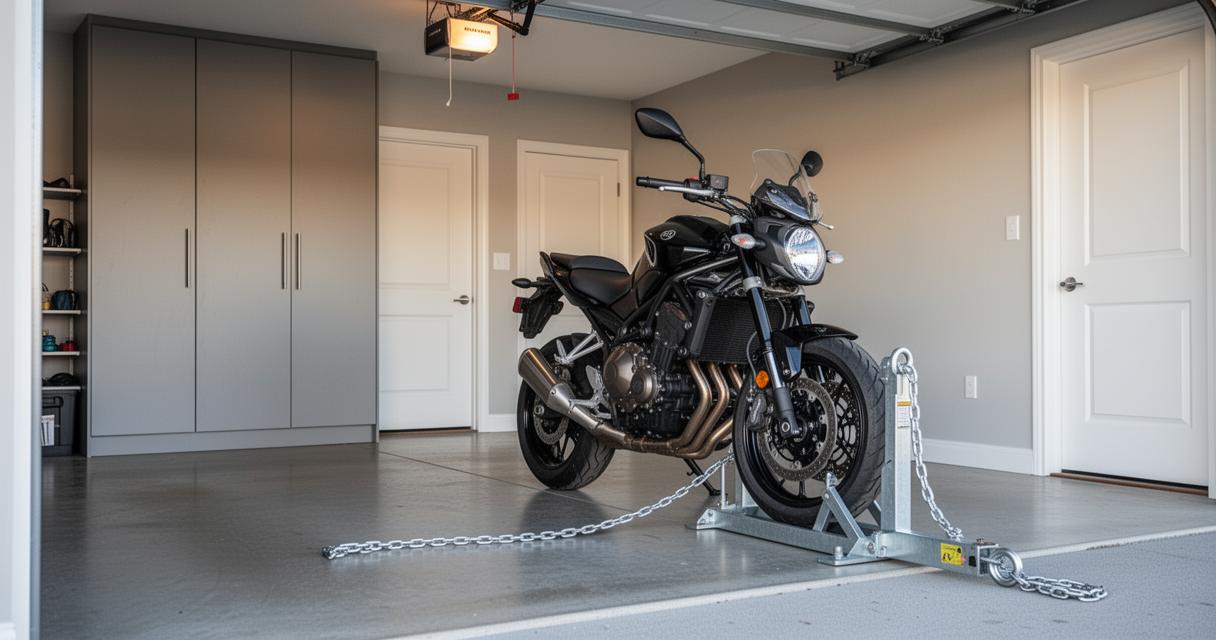
Le mode de stationnement influence également le tarif assurance moto. Garer son deux-roues dans un garage fermé plutôt qu’à l’extérieur réduit considérablement le risque de vol, ce qui se reflète souvent dans le calcul de la prime. Investir dans un antivol SRA homologué est une autre piste sérieuse : certains assureurs accordent une réduction à ce titre, car le vol représente une part significative des sinistres déclarés chaque année. Ces mesures concrètes, combinées entre elles, peuvent entraîner une baisse sensible du montant à régler chaque année.
Adapter le contrat après une année sans accident
Le système de bonus malus est un mécanisme incontournable dans le calcul de la prime d’assurance. Après une année sans sinistre responsable, le coefficient de réduction augmente progressivement, permettant à terme de bénéficier de tarifs bien plus attractifs. Pour un jeune conducteur qui débute, cette mécanique impose souvent une prime élevée au départ, mais elle s’améliore d’année en année à mesure que l’historique s’accumule. À terme, le bonus peut représenter une réduction substantielle sur la prime initiale.
Après chaque année sans accident, il est conseillé de recontacter son assureur ou de lancer une nouvelle comparaison en ligne pour vérifier si de meilleures offres sont disponibles. Certains assureurs acceptent de reprendre le bonus acquis sur un contrat auto ou une autre assurance, ce qui peut accélérer la réduction de la prime pour un nouveau conducteur en moto. Regrouper ses contrats chez un même assureur est également une piste à explorer : certaines compagnies proposent des avantages tarifaires pour les clients multi-contrats, que ce soit pour une voiture, un scooter ou tout autre véhicule.
En combinant l’ensemble de ces approches — choix de la couverture adaptée, comparaison régulière des offres, optimisation du stationnement, activation de la clause hivernage et suivi du bonus malus — il est tout à fait envisageable de réduire sa prime d’assurance de manière significative sans compromettre les protections fondamentales liées à la pratique de la moto.